대한민국의 우주 강국으로의 도약
312조 원의 질문: 한국은 자본을 경쟁력으로 전환할 수 있을까?
대한민국은 강력한 안보적 명분과 다른 국가들이 쉽게 따라올 수 없는 막대한 자금력을 바탕으로 글로벌 우주 경쟁의 다음 단계로 진입하고 있습니다. 그러나 '에비에이션 위크(Aviation Week)'의 우주 시장 동향 보고서(2026년 7~8월호)에 따르면, 핵심 제약 요인은 자금이 아니라 '제도적 속도'입니다. 본 기사에서는 글로벌 우주 시장이 우리에게 시사하는 바를 분석하고, 이것이 현재 한국의 항공우주 및 방산 생태계에 어떤 의미를 갖는지 살펴봅니다.
빅피쳐: 성숙기에 접어든 우주 산업
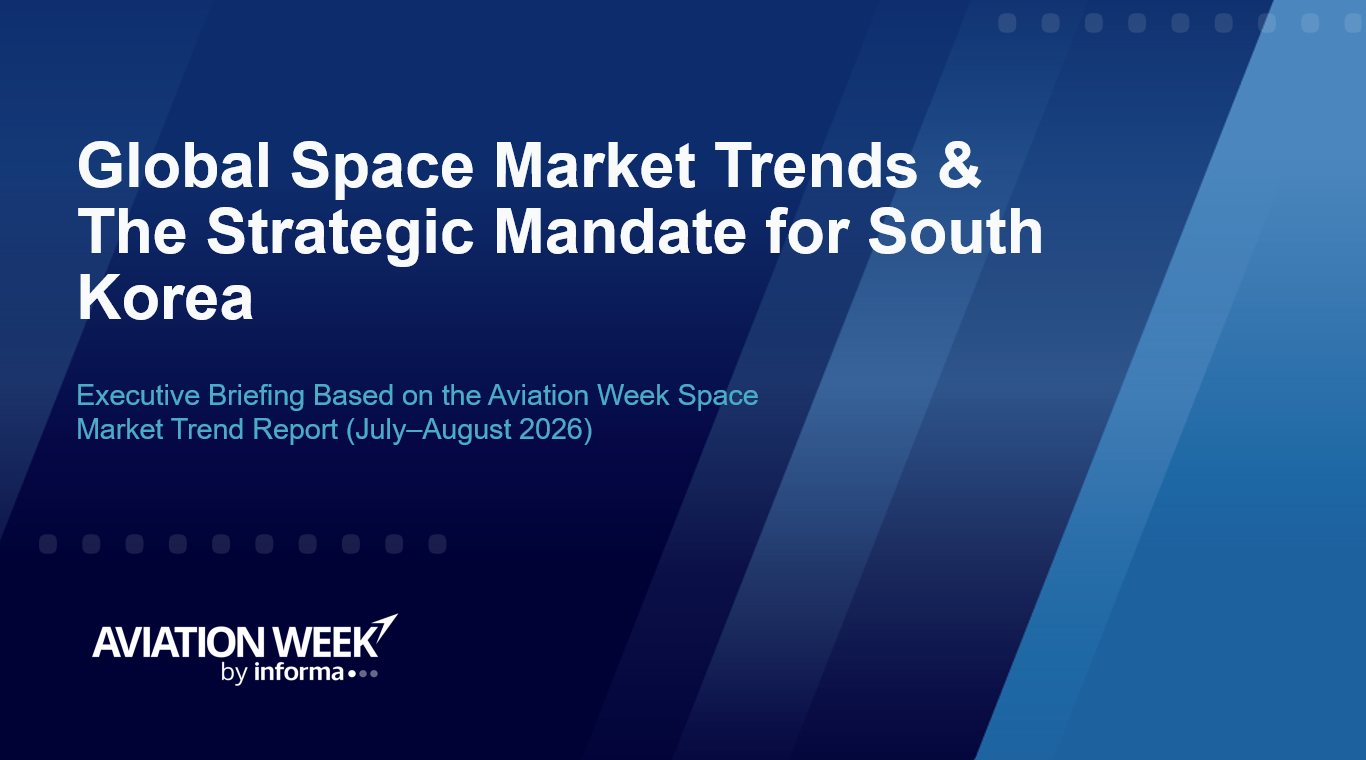
글로벌 우주 분야는 실험 단계를 지나 본격적인 '연속적 조달(serial procurement)' 단계로 확실하게 전환되었습니다. 자본과 역량이 빠르게 통합되고 있으며, 이는 단순히 기술적 우위보다 시장 접근성과 파트너십이 훨씬 더 중요해졌음을 의미합니다.
현재 시장을 재편하고 있는 네 가지 핵심 동력은 다음과 같습니다:
- 민간 및 상업 분야: 발사체 병목 현상이 전체 산업의 속도를 결정하며, 정부 주도의 R&D를 상업적 서비스가 대체하고 있습니다.
- 우주 IT: 주파수 자원의 통합이 가속화되고 있으며, 궤도상 컴퓨팅(orbital compute) 기술이 위성의 성능 한계를 재정의하고 있습니다.
- 핵심 기반 기술: 광통신 링크(optical link)가 핵심 경쟁 분야로 떠올랐으며, 부품 인증 여부(component qualification)가 시장 진입의 성패를 좌우하게 되었습니다.
국가적 시장(Sovereign Markets): 자본 흐름이 국방 기술을 뒷받침하고 있으며, '주권' 그 자체가 조달 체계를 결정짓는 주요 동인이 되고 있습니다.
한국의 현실: 한국은 막대한 자금력(312조 원 규모)과 강력한 안보적 명분을 갖추고 있습니다. 하지만 체계적이지 못한 제도적 구조는 한국을 경쟁자가 아닌, 단순한 '구매자'로 전락시킬 위험을 안고 있습니다.
핵심지표: 미국 시장은 얼마나 빠르게 움직이고 있는가
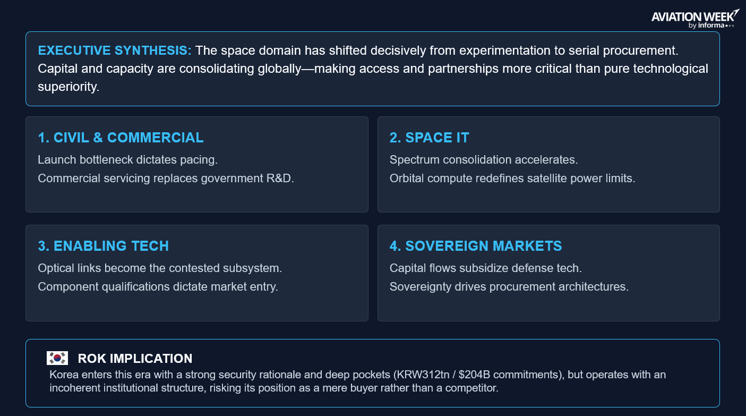
미국 국가 안보 우주 분야 계약의 규모와 속도는 한국이 평가받는 기준점이 되고 있습니다.
시장은 기체 단위 시제품 제작, 단일 공급사 의존, 맞춤형 계약의 시대에서 운용형 위성군(operational constellation), 의도적 공급사 다변화, 자격을 갖춘 공급사 풀(qualified vendor pool) 체계로 이동하고 있다. 이 공급사 풀에 '좌석(seat)'을 확보하는 것이 2억 달러 이상의 과제 주문(task order)으로 가는 관문이 되고 있다.
글로벌 우주 시장은 시제품 제작 시연, 단일 공급업체 의존, 맞춤형 계약에서 벗어나 운영 가능한 위성군 구축, 의도적인 공급업체 다양화, 그리고 자격을 갖춘 공급업체 풀로 전환되고 있습니다. 이러한 풀에 참여하는 것은 2억 달러 이상의 과업 수주로 이어지는 관문이 됩니다.
한국의 병목 현상: 방위사업청(DAPA) 요구사항 검토는 미국의 2개월 주기와 달리 수년에 걸쳐 진행됩니다. 문제는 자금 부족이 아니라 의사 결정 지연입니다.
한국보다 빠르게 성장하는 5가지 분야
1. 탐지와 표적 식별 — AMTI 격차
우주 기반 공중 이동 표적 탐지 시스템(Space-Based Airborne Moving Target Indicator, SB-AMTI)은 스텔스 기능을 무력화하고 공중 플랫폼을 능가하는 감시 능력을 제공합니다. SpaceX는 41억 6천만 달러 규모의 위성군 구축 계약을 통해 이 분야의 선두 주자로 나섰으며, 6억 1천 5백만 달러 규모의 두 번째 과제는 기술적 다양성을 위해 의도적으로 여러 공급업체에 분산 배정하였습니다.
한국은 425 프로젝트를 통해 강력한EO/SAR 역량을 보유하고 있지만, AMTI 역량은 전무합니다. 이동식 발사대를 상대할 때, 단일 현상 분석에 기반한 ISR(정보 수집 및 정찰)은 치명적인 한계입니다.
2. 미사일 추적, 이제는 '대량생산' 사업
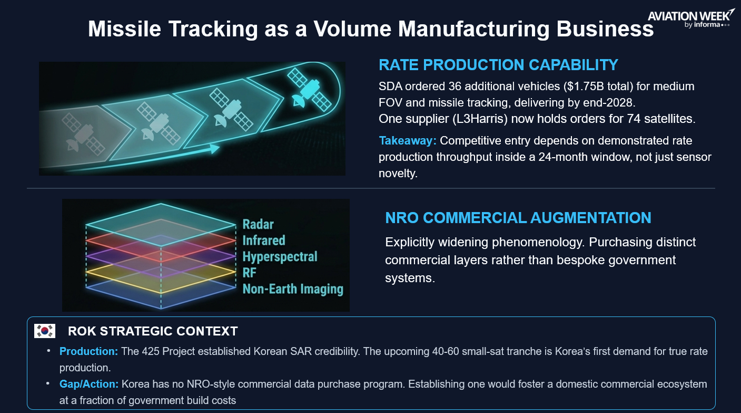
미국 우주개발청(Space Development Agency)은 추적 위성 36기를 추가로 발주(총 17억 5천만 달러)하여 한 공급업체의 수주량을 74기로 늘렸습니다. 이제 경쟁 진입은 센서의 혁신성이 아닌 24개월 이내에 입증된 생산량에 달려 있습니다.
한국이 곧 발주할 40~60기의 소형 위성은 진정한 대량 생산 능력을 시험하는 첫 번째 사례가 될 것입니다
3. 군사통신 — 험난한 성장기
다양한 전송 계층은 열제어실패, 지상국 교신 목표 미달, 추진 계통 결함 등 실제 현장에서의 난관에 부딪혔습니다. 이러한 문제들을 해결하기 위해 미우주군은 22억 9천만 달러 규모의 단독 수의계약을 체결하여 새로운 고용량 우주 데이터 네트워크 구축에 집중하고 있습니다.
한국의 군사 위성 통신은 노후화된 정지궤도 위성, 아나시스-II 하나에 전적으로 의존하고 있습니다. 이는 단일 장애점(single point of failure)이며, 지상 시스템은 위성보다 서비스 도입이 항상 늦어졌습니다.
4. 동맹국 통신 — 파트너십을 통한 역량 확보
NATO의 HALO, 캐나다의 Telesat Lightspeed, 독일의 SatcomBW, 스페인의 SpainSat NG-III는 모두 동일한 패턴을 보여줍니다. 즉, 주권적 역량은 점점 더 국가 단독 개발이 아닌, 중재된 다국적 파트너십을 통해 확보되고 있다는 것입니다.
한국은 2031년까지 192개의 저궤도 위성으로 구성된 위성군을 구축하려는 국내 목표를 가지고 있지만, 현재로서는 핵심 위성 확보, 주파수 확보, 지상국 운영 자금 확보가 미흡한 상황입니다. 이와 별도로 Telesat은 한국을 과도기적 파트너십의 잠재적 파트너로 공개적으로 언급했으며, 단순한 서비스 구매가 아닌 산업적 업무 분담 형태로 협상을 진행해야 한다고 주장했습니다.
5. 우주 물류 — 기동성은 이제 선택이 아닌 필수
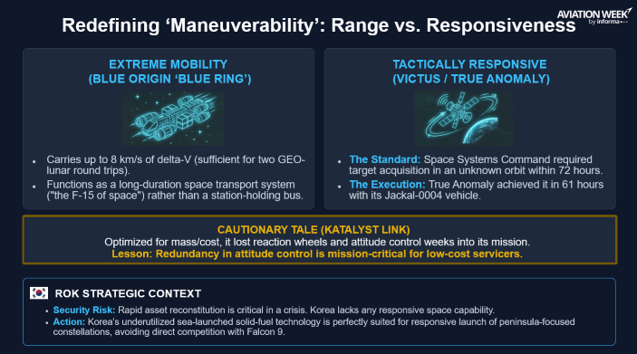
궤도상 서비스는 시범 단계를 넘어 공식적인 프로그램으로 전환되었습니다. 노스롭그루먼의 MRV는 시범 단계를 완전히 건너뛰었고, 블루오리진의 "Blue Ring"은 정지궤도와 달을 두 번 왕복할 수 있는 충분한 델타-V를 확보하고 있습니다. 트루 어노말리(True Anomaly)는 72시간 전술 대응 기준을 11시간이나 앞당겼습니다.
한국은 소규모의 고가치 위성들을 운용하고 있음에도 불구하고, 현재 위성 서비스, 로봇 공학 또는 High Delta-v 플랫폼 분야에서 어떠한 입지도 확보하고 있지 않습니다.
Related Content